Корректировка минусов
для подачи РСВ-1.
Возможно, кому-то пригодится. Ситуация: в апреле начислены
отпускные за май. В мае сотрудник
приносит больничный за апрель или май. В итоге облагаемая база в мае отрицательная.
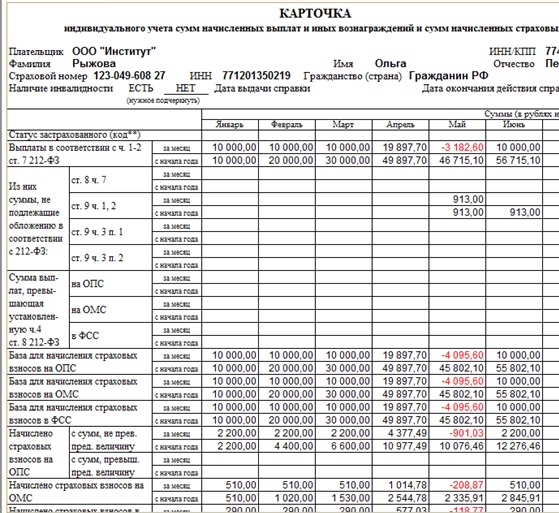
ПФР минуса не принимает и предлагает их прятать в другой
месяц. Обычно мы торопимся и прячем
минуса непосредственно в подготовке сведений. Затем ручками корректируем итоги по второму
разделу РСВ. Либо выгружаем как есть в SpuOrbи правим там, но тоже ручками
делаем все итоговые расчеты.
В ЗУП 2.5, ЗБУ 1, да и думаю в новых версиях тоже, можно и
удобно использовать документ «Корректировка учета по НДФЛ, страховым взносам и
ЕСН». В нем на страничке «Страховые взносы» переносим минуса в нужный нам
месяц, в месяц за который и был перерасчет. Переносим доходы и взносы, т.к. проверочная программа ПФР
просчитывает правильность начисления взносов помесячно от итоговых доходов.
Если переносим необлагаемые суммы (бывает и такое), то соответственно взносы не
трогаем. Правильность переноса можно определить по карточке.
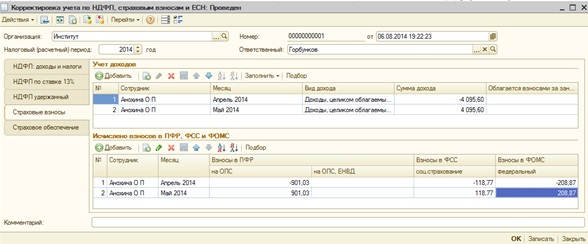
В результате
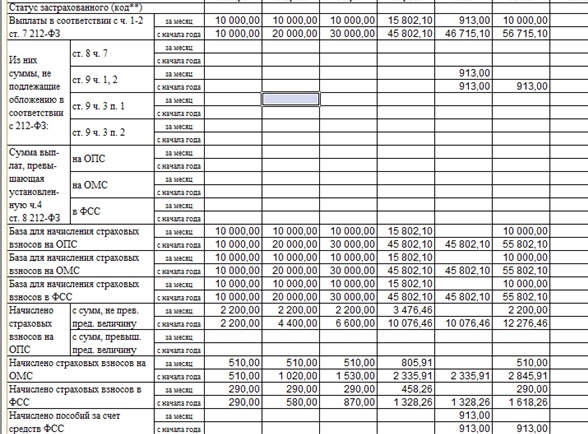
После переноса переформируем в «Подготовке данных для передачи
в ПФР». Теперь дополнительных ручных исправлений делать не нужно.
Если мы своевременно ежемесячно выявляем минуса, то взносы
переносить не надо, достаточно будет все рассчитать стандартно, в документе «Начисление
страховых взносов».
В случае если придется делать корректировку
за предыдущий квартал, то ситуация та-же. По крайней мере ПФР у нас так принял.
Суммы попали в март. Подали корректировку по РСВ за 1кв. причем данные по
человеку подавали как Исходные. За второй квартал уже подавали без
минусов как Первичный без каких либо корректировок.

Я бв не стала переносить — это не совсем правильный путь. Я тоже размышляла на эту тему.
И объясню минусы и плюсы
+ очевиден, все будет деаться автоматоматом, особенно если как у нас очень много народу
— Минусы
Не совпадение сводов между бухгалтреий и зарплатой
и самое главное с точки зрения проводок
— сотрудник а работал в произв. продразделение, налони ши за счет 20
потом стал работать в офисном за счет 26
Проводки если переформироватб будет неправильны.
Странно, что данные приняли как исходные? У нас никак за прошлый квартал не принимают, Вы уверены что у Вас приняли или только протокол написали?
Мое мнение = это не совсем корректно еще почему — ели начисления перенести в другой месяц, то что будет с рачетными листочками за пред.месяу — кстати как будет стыковаться с ФСС, что Вы сдали ранее
(1) SemenovaMarinaV, в текущей версии ЗУП даже проводки переформировывали, данные не меняются. Этот документ не учитывается при формировании проводок. Как будет дальше не известно.
Данные были приняты. Мы мучались с клиентом не знали как подать. ПФР то так скажет, то едок. В итоге сочиняли из того что было сказано и то что давала сделать SpuOrb. РСВ за 1кв поставили как корректирующую, в индивидуальные как исходные. После приема уже подавали 2кв.
(2) SemenovaMarinaV, данные по доходам для страховых взносах в расчетных листках не отражаются. ФСС можно не трогать.
(6) chmv, наверно потому что не трогаются регистры «Отражение основных начислений в бухучете сотрудников организаций» и «Отражение дополнительных начислений в бухучете сотрудников организаций». тексты заполнения я не разглядывал.
(5) chmv, наверно у каждого пенсионного свои заморочки пока все не устоялось
А у нас отдельно 1 квартал не приняли
А интересно почеум проводки не затрагивает?
Мы шли по долгому, но верному пути. 8000 человек, с минусами человек 30.
Но сегодня у нас всё окончательно приняли. Конда ПФР начнет принимать с минусами?
Было кроме минусов еще прилично вопросов
А заморочек в этом квартале было много
Я использовал документ «Перенос данных» с тем же эффектом, чтобы потом не вылезло чего потом просто снимал отработку. А вот как отразить межвахтовый отдых не правя стажи прямо в Подготовке ПФ, не нашел документа такого.
(0) Делаем аналогично, просто после заполнения отчетности снимаем проведение и пишем комментарий вида:
«<РСВ-1 за 2кв. 2014г.> часть I (отриц. доход) ВНИМАНИЕ!!! После заполнения отчетности — снять проведение с документа!»
(1) Ничего странного, что приняли, см.
Согласно п. 1 ст. 17 Федерального закона от 24.07.2009 № 212-ФЗ в случае обнаружения в расчете по начисленным и уплаченным страховым взносам факта неотражения или неполноты отражения сведений, а также ошибок, приводящих к занижению суммы страховых взносов, подлежащей уплате, плательщик страховых взносов обязан внести необходимые изменения в этот расчет и представить его в орган контроля за уплатой страховых взносов.
ПФР выпустил письмо от 25.06.2014 № НП-30-26/7951, в котором рекомендовал своим территориальным органам построить работу с плательщиками страховых взносов по внесению изменений в форму РСВ-1 ПФР следующим образом. Принимать уточненные расчеты за текущий отчетный период до 1-го числа третьего календарного месяца, следующего за отчетным периодом. Если ошибки и недостоверные сведения в расчете, представленном в ПФР, плательщиком страховых взносов обнаружены после истечения указанного срока, то уточненные расчеты не представляются, а соответствующие данные отражаются в строке 120 раздела 1 и разделе 4 формы РСВ-1 ПФР в отчетном периоде, в котором обнаружены ошибки. Одновременно должны быть представлены сведения о сумме выплат и иных вознаграждений и страховом стаже застрахованных лиц с типом корректировки (корректирующая или отменяющая) за корректируемый период.
Также в письме ПФР обратил внимание на следующее. Показатели строки 120 и раздела 4 в форме РСВ-1 ПФР заполняются нарастающим итогом с начала расчетного периода. Поэтому показатель «период, за который выявлены и доначислены взносы», заполненный ранее в один из отчетных периодов, в дальнейшем отражается в разделе 4 весь расчетный период.
О заполнении расчета по форме РСВ-1 ПФР см. справочник «Отчетность по страховым взносам».
Негуманно заставлять это делать руками, неплохо бы наваять обработку по формированию документов корректировок
(12) kns77,
заведите основное начисление «Межвахтовый отдых»:
способ расчета — нулевая сумма,
вид времени — целодневное неотработанное и командировки,
вид стажа персучета с 2014 года — Время вахтового отдыха.
Начисляем с помощью документа «Невыходы».
Вопрос: Как возможно редактировать минусы начиная с 2.5.84.1?
(17) quNas, теперь для взносов также существует два периода: регистрации и дохода. Появился документ Пересчет страховых взносов. Справки по нему нет, типа «гадайте сами». В нем есть одно удобство, он автоматически рассчитывает взносы по доходам. Можно конечно и по старому.